Assurance emprunteur Châteaubourg : conseils pour réduire le coût de votre assurance
Assurance emprunteur à Châteaubourg : comment réduire le coût de son assurance de prêt ?
Lorsque l’on souscrit un crédit immobilier à Châteaubourg, à Vitré, à Rennes ou dans les communes voisines, le taux d’intérêt du prêt n’est pas le seul élément à comparer. L’assurance emprunteur peut également représenter une part importante du coût total du financement.
L’assurance emprunteur à Châteaubourg mérite d’être comparée au même titre que le taux du crédit immobilier. Elle peut représenter une part significative du coût total d’un financement et, dans certains cas, une comparaison peut permettre de réduire sensiblement le coût restant à payer.
Vous n’êtes pas nécessairement obligé de conserver pendant toute la durée de votre crédit l’assurance proposée initialement par votre banque.
Depuis la loi Lemoine, les emprunteurs peuvent notamment changer d’assurance de prêt à tout moment, sous réserve du respect des conditions applicables et de l’équivalence des garanties exigées par le prêteur.
Alors, comment savoir si votre assurance emprunteur est adaptée ? Peut-on réellement réaliser des économies ? Comment comparer deux contrats ? Et comment procéder pour changer d’assurance ?
L’assurance emprunteur peut représenter une part importante du coût d’un crédit immobilier
Lorsqu’une banque finance un achat immobilier, elle demande généralement à l’emprunteur de souscrire une assurance destinée à couvrir certains risques susceptibles d’empêcher le remboursement du prêt.
Selon le contrat, les garanties peuvent notamment couvrir :
- le décès ;
- la perte totale et irréversible d’autonomie (PTIA) ;
- l’incapacité temporaire totale de travail (ITT) ;
- l’invalidité permanente totale ou partielle (IPT ou IPP) ;
- et, dans certains cas, la perte d’emploi.
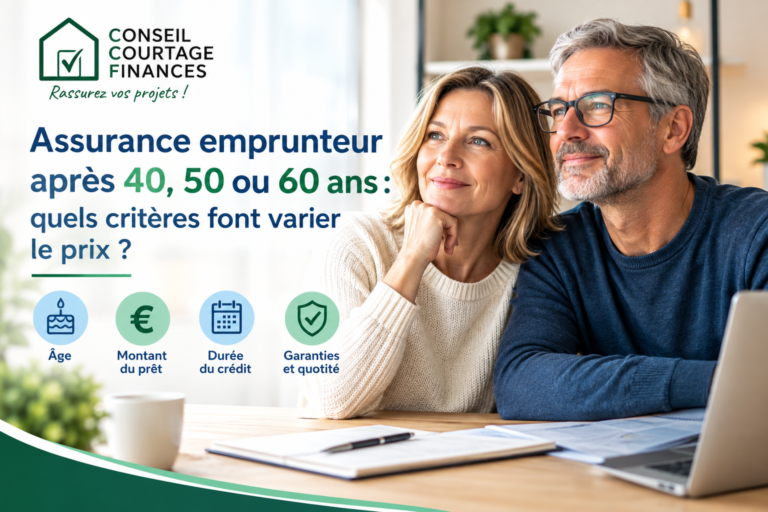
Le coût de l’assurance dépend de nombreux critères : âge de l’emprunteur, montant et durée du crédit, quotité assurée, profession, garanties choisies, mode de calcul des cotisations et, selon les situations, éléments liés à l’état de santé.
Deux assurances affichant des tarifs différents ne sont donc pas nécessairement comparables directement.
Une assurance moins chère peut, par exemple, comporter des exclusions plus nombreuses, des conditions d’indemnisation différentes ou des garanties moins adaptées au profil de l’emprunteur.
C’est pourquoi comparer une assurance de prêt ne consiste pas uniquement à rechercher le tarif le plus bas.
L’objectif est de trouver un contrat présentant un rapport entre coût, garanties et conditions d’indemnisation adapté au projet et au profil de l’emprunteur.
Peut-on changer son assurance emprunteur après avoir obtenu son crédit immobilier ?
Oui, dans de nombreux cas.
Depuis le 1er juin 2022, la loi Lemoine permet à un emprunteur de résilier son assurance de prêt à tout moment, sans attendre la date anniversaire du contrat.
Cette possibilité concerne également les contrats d’assurance emprunteur qui étaient déjà en cours au 1er septembre 2022.
Il n’est donc plus nécessaire d’attendre l’échéance annuelle de son assurance pour étudier une nouvelle solution.
Cela signifie concrètement qu’un emprunteur qui a souscrit son crédit immobilier il y a plusieurs années peut aujourd’hui faire analyser son contrat et vérifier s’il existe une solution alternative.
Le changement d’assurance n’entraîne toutefois pas automatiquement l’acceptation par la banque.
La nouvelle assurance doit notamment présenter un niveau de garanties répondant aux exigences du prêteur. La banque doit motiver un éventuel refus et indiquer les garanties ou informations qui seraient insuffisantes.
Changer d’assurance emprunteur est donc possible, mais la comparaison doit être réalisée avec précision.
Est-il intéressant de changer son assurance de prêt plusieurs années après avoir emprunté ?
Il n’existe pas de réponse identique pour tous les emprunteurs.
La pertinence d’un changement dépend notamment :
- du capital restant dû ;
- de la durée restante du crédit ;
- du coût de l’assurance actuelle ;
- de l’âge de l’emprunteur ;
- de la quotité assurée ;
- des garanties actuellement souscrites ;
- des garanties proposées par le nouveau contrat ;
- et de l’évolution de la situation de l’emprunteur.
Un emprunteur qui a encore quinze ou vingt ans de crédit à rembourser n’a pas la même situation qu’une personne qui arrive à quelques années du terme.
De même, un emprunteur dont la situation professionnelle ou personnelle a évolué peut avoir intérêt à faire réexaminer son contrat.
La seule manière de savoir si un changement est pertinent consiste donc à effectuer une comparaison personnalisée.
Comment savoir si mon assurance emprunteur est trop chère ?
Le premier réflexe consiste à retrouver les documents de son assurance actuelle.
Il faut notamment regarder :
- le montant de la cotisation ;
- la manière dont cette cotisation est calculée ;
- les garanties souscrites ;
- les quotités d’assurance ;
- les éventuelles exclusions ;
- les franchises ou délais prévus ;
- les conditions d’indemnisation ;
- le capital restant dû ;
- la durée restante du prêt.
Il est ensuite possible de demander une nouvelle étude.
Attention toutefois à ne pas comparer uniquement deux pourcentages.
Une assurance affichant un taux inférieur n’est pas nécessairement plus intéressante si ses garanties sont moins favorables ou si les conditions d’indemnisation diffèrent.
Une comparaison sérieuse doit porter sur les garanties avant de porter sur le prix.
Exemple : combien peut-on économiser avec une autre assurance de prêt ?
Prenons un exemple purement illustratif.
Un emprunteur souscrit un crédit immobilier de 250 000 € sur 25 ans.
Imaginons, uniquement pour comprendre le mécanisme, une assurance calculée sur le capital initial avec un taux de :
- 0,30 % dans la première solution ;
- 0,12 % dans la seconde.
À taux constant et sans tenir compte des spécificités contractuelles, la différence théorique serait de :
250 000 € × 0,18 % = 450 € par an
Soit environ 37,50 € par mois.
Sur une durée de 25 ans, une simple multiplication donnerait 11 250 €.
Mais ce calcul ne doit pas être présenté comme une économie réelle garantie.
Pourquoi ?
Parce que le coût réel d’une assurance dépend notamment de son mode de calcul. Certaines assurances sont calculées sur le capital initial, d’autres sur le capital restant dû. Les cotisations peuvent donc évoluer différemment au cours du crédit.
La quotité d’assurance et les garanties souscrites doivent également être prises en compte.
Il faut donc comparer le coût réel des contrats sur la durée restante du prêt, et pas simplement multiplier un taux par le montant emprunté.
Est-on obligé de prendre l’assurance proposée par sa banque ?
Non.
La banque peut demander qu’un prêt immobilier soit assuré, mais l’emprunteur n’est pas nécessairement obligé de souscrire le contrat d’assurance proposé par cette banque.
Il peut choisir une assurance individuelle auprès d’un autre assureur, à condition que le nouveau contrat respecte les garanties exigées par le prêteur.
C’est ce que l’on appelle généralement la délégation d’assurance.
La banque examine alors le nouveau contrat afin de vérifier qu’il répond aux exigences prévues pour le financement.
Cette liberté permet à l’emprunteur de mettre en concurrence plusieurs solutions.
Mais là encore, le prix ne doit pas être le seul critère.
Qu’est-ce que l’équivalence des garanties ?
C’est un point essentiel lorsqu’on souhaite changer d’assurance emprunteur.
La banque définit les garanties qu’elle exige pour son financement.
Le nouveau contrat doit présenter un niveau de protection répondant à ces exigences.
Il ne suffit donc pas de présenter une assurance moins chère.
Il faut vérifier, notamment :
- les garanties décès ;
- la PTIA ;
- l’ITT ;
- l’IPT ;
- l’IPP lorsqu’elle est exigée ;
- les exclusions ;
- les conditions de prise en charge ;
- les franchises ;
- les limites d’âge ;
- les conditions particulières liées à la profession ou à certaines activités.
Une assurance emprunteur se compare donc sur ses garanties et ses conditions d’application, pas uniquement sur sa cotisation.
Que change la loi Lemoine pour les emprunteurs ?
La loi Lemoine du 28 février 2022 a profondément simplifié la possibilité de changer d’assurance emprunteur.
Son principe le plus connu est le droit de résilier son assurance de prêt à tout moment.
Mais la loi a également modifié les règles concernant le questionnaire médical pour certains crédits.
Dans les situations répondant aux conditions légales, aucune information relative à l’état de santé ni aucun examen médical ne peut être demandé par l’assureur.
Les conditions prévues par la loi portent notamment sur :
- une part assurée sur l’encours cumulé des crédits qui n’excède pas 200 000 € par assuré ;
- et une échéance de remboursement du crédit avant le 60e anniversaire de l’assuré.
Ces conditions doivent être appréciées précisément au regard de la situation de l’emprunteur et des crédits concernés.
Pour les autres situations, des formalités médicales peuvent être demandées selon le contrat et le niveau de risque.
Assurance emprunteur et problèmes de santé : faut-il forcément accepter une assurance plus chère ?
Pas nécessairement.
Les personnes présentant ou ayant présenté un problème de santé peuvent rencontrer des conditions d’assurance différentes de celles d’un emprunteur ne présentant pas de risque particulier.
Le tarif peut être majoré ou certaines garanties peuvent faire l’objet d’une exclusion ou d’une limitation selon les conditions du contrat.
Il existe toutefois des dispositifs spécifiques pour faciliter l’accès à l’assurance et au crédit, notamment la convention AERAS dans certaines situations.
Il est donc particulièrement important de ne pas se contenter d’une première proposition.
Une recherche auprès de plusieurs assureurs peut permettre d’identifier des solutions différentes.
Dans ce type de situation, le rôle du courtier consiste notamment à analyser le dossier, identifier les contraintes du projet et rechercher les solutions compatibles avec les exigences du prêteur.
Quand faut-il comparer son assurance emprunteur ?
Il n’existe pas un seul moment idéal.
Une comparaison peut être pertinente :
Au moment de souscrire le crédit
C’est évidemment le premier moment où il est utile de mettre en concurrence les assurances.
Le coût de l’assurance peut représenter une somme significative sur la durée du financement.
Après quelques années
Un contrat souscrit plusieurs années auparavant peut ne plus être la solution la plus adaptée à la situation actuelle.
La réglementation permet désormais d’étudier un changement sans attendre une échéance annuelle.
Après une évolution professionnelle
Un changement de profession peut modifier la situation assurantielle.
Il peut donc être pertinent de vérifier les conditions de couverture du contrat.
Lorsque la situation personnelle évolue
Un changement de situation peut également justifier une nouvelle analyse du contrat.
Lorsque le coût de l’assurance paraît élevé
C’est évidemment une bonne raison de demander une comparaison.
Mais attention : une économie potentielle doit toujours être mise en regard des garanties perdues ou conservées.
Comment changer concrètement son assurance emprunteur ?
La démarche peut être résumée en plusieurs étapes.
1. Récupérer son contrat actuel
Commencez par retrouver les conditions particulières et, si nécessaire, les conditions générales de votre assurance.
2. Identifier les garanties exigées par la banque
La fiche standardisée d’information et les documents du financement permettent notamment d’identifier les garanties demandées par le prêteur.
3. Faire étudier votre situation
Le montant initial du prêt ne suffit pas.
Il faut notamment connaître le capital restant dû, la durée restante, l’âge des assurés, les quotités et les garanties actuelles.
4. Comparer plusieurs solutions
La comparaison doit porter à la fois sur :
- le prix ;
- les garanties ;
- les exclusions ;
- les franchises ;
- les modalités d’indemnisation ;
- les limites d’âge ;
- les conditions spécifiques du contrat.
5. Vérifier l’équivalence des garanties
La nouvelle assurance doit répondre aux exigences du prêteur.
6. Présenter la demande à la banque
Le changement est soumis à l’acceptation de la substitution par le prêteur.
En cas d’acceptation, la résiliation de l’ancien contrat intervient selon les modalités prévues par la réglementation.
Il est donc préférable de ne jamais résilier son assurance actuelle avant d’avoir sécurisé la nouvelle couverture et obtenu l’accord nécessaire de la banque.
Assurance emprunteur à Châteaubourg : pourquoi faire appel à un courtier ?
À Châteaubourg, comme à Vitré ou Rennes, un emprunteur peut comparer directement différentes solutions d’assurance.
Mais la difficulté ne consiste pas seulement à trouver un tarif.
Il faut également déterminer :
- quelles garanties sont nécessaires ;
- quelles garanties sont exigées par la banque ;
- si les deux contrats sont réellement comparables ;
- quel sera le coût sur la durée restante du crédit ;
- quelles exclusions peuvent s’appliquer ;
- et si le changement présente réellement un intérêt.
Un courtier en assurance emprunteur peut vous accompagner dans cette analyse.
Chez Conseil Courtage Finances, nous pouvons étudier votre situation et comparer votre assurance actuelle avec des solutions alternatives, que vous soyez en cours de financement ou déjà propriétaire avec un crédit immobilier en cours.
Notre approche consiste à regarder le coût, mais aussi les garanties et les conditions du contrat.
L’objectif n’est pas nécessairement de changer d’assurance à tout prix.
L’objectif est de déterminer si une autre solution peut être plus adaptée à votre situation.
Vous avez déjà un prêt immobilier à Châteaubourg ou à Vitré ? Faites vérifier votre assurance
Vous avez souscrit votre crédit immobilier il y a plusieurs années ?
Vous ne savez plus combien vous coûte réellement votre assurance emprunteur ?
Vous avez conservé l’assurance proposée par votre banque sans avoir comparé d’autres solutions ?
Vous pouvez demander une étude de votre situation.
Pour réaliser une première analyse, il est généralement utile de disposer notamment :
- de votre offre de prêt ;
- de votre contrat d’assurance emprunteur ;
- du tableau d’amortissement ou des informations relatives au capital restant dû ;
- des informations concernant les personnes assurées ;
- des quotités d’assurance.
Une comparaison permet ensuite de déterminer s’il existe ou non une opportunité de changement.
Dans certains dossiers, le contrat actuel reste parfaitement adapté. Dans d’autres, une nouvelle assurance peut permettre de réduire le coût du financement ou de modifier la couverture.
La réponse dépend donc de chaque situation.
Questions fréquentes sur l’assurance emprunteur
Peut-on changer son assurance de prêt immobilier à tout moment ?
Oui. Depuis la loi Lemoine, l’emprunteur peut demander la résiliation de son assurance emprunteur à tout moment, sous réserve notamment que le nouveau contrat soit accepté en substitution par le prêteur et respecte les exigences de garanties applicables.
La banque peut-elle refuser une nouvelle assurance emprunteur ?
Oui, elle peut refuser la substitution si les conditions requises ne sont pas respectées, notamment en matière de garanties. Le refus doit être explicite et motivé.
Peut-on changer d’assurance emprunteur plusieurs années après avoir souscrit son crédit ?
Oui. Le droit de résiliation à tout moment s’applique également aux contrats en cours. Il est donc possible de faire étudier une assurance souscrite plusieurs années auparavant.
Comment savoir si deux assurances de prêt sont comparables ?
Il faut comparer les garanties exigées par la banque et les conditions précises des deux contrats : garanties couvertes, exclusions, franchises, modalités d’indemnisation, limites d’âge et autres conditions contractuelles.
Est-ce toujours intéressant de choisir l’assurance emprunteur la moins chère ?
Non. Le tarif ne doit pas être le seul critère. Une assurance moins chère peut présenter des garanties différentes ou des exclusions qui rendent la comparaison moins favorable qu’elle n’y paraît.
Peut-on changer d’assurance emprunteur si l’on a eu un problème de santé ?
C’est possible dans de nombreuses situations, mais les conditions dépendent du dossier et du nouveau contrat. Des dispositifs spécifiques, notamment la convention AERAS, peuvent s’appliquer à certaines situations.
Faut-il changer son assurance emprunteur si son crédit a déjà plusieurs années ?
Pas nécessairement. Il faut comparer le coût restant à payer, les garanties du contrat actuel et les conditions d’une nouvelle assurance. Une étude personnalisée permet de déterminer si un changement présente réellement un intérêt.
Combien coûte une assurance de prêt immobilier ?
Le coût dépend notamment de l’âge, du montant emprunté, de la durée, de la quotité, des garanties, du profil de l’emprunteur et, selon les cas, de son état de santé. Il n’existe donc pas un tarif unique applicable à tous les emprunteurs.
Peut-on comparer son assurance emprunteur à Châteaubourg sans changer de banque ?
Oui. Le changement d’assurance emprunteur ne signifie pas nécessairement un changement de banque. Il s’agit de remplacer le contrat d’assurance tout en conservant le financement, sous réserve de l’accord du prêteur sur la substitution.
À retenir
L’assurance emprunteur mérite d’être comparée au même titre que le taux du crédit immobilier.
La loi Lemoine a renforcé la liberté des emprunteurs en permettant notamment de changer d’assurance à tout moment.
Mais une bonne comparaison ne consiste pas simplement à rechercher le contrat affichant le tarif le plus faible.
Il faut vérifier l’ensemble des garanties, les exclusions, les franchises, les conditions d’indemnisation et les exigences de la banque.
Si vous avez un crédit immobilier en cours à Châteaubourg, Vitré, Rennes ou dans les communes voisines, une étude de votre assurance actuelle peut permettre de déterminer si elle reste adaptée à votre situation.
Conseil Courtage Finances vous accompagne dans l’analyse et la comparaison de votre assurance emprunteur.
Vous souhaitez savoir si votre assurance de prêt peut être optimisée ? Contactez-nous pour une étude personnalisée.
Article rédigé par Conseil Courtage Finances – courtier en crédit immobilier et assurance emprunteur à Châteaubourg, Vitré et Rennes.
Informations vérifiées et actualisées en septembre 2026. La réglementation pouvant évoluer, les conditions applicables doivent être vérifiées au moment de la demande.